
16,3 KB · 548 lượt tải
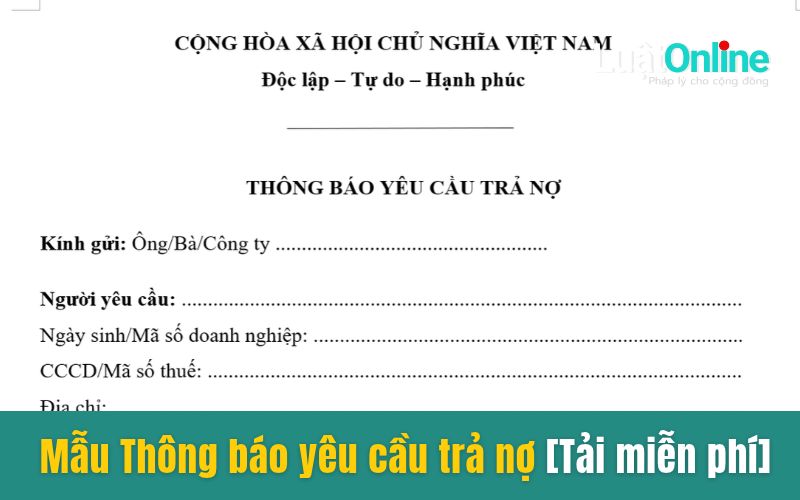
Hiện nay, pháp luật không quy định một mẫu Thông báo yêu cầu trả nợ bắt buộc áp dụng chung. Cá nhân, doanh nghiệp có thể tự lập thông báo phù hợp với giao dịch và thỏa thuận giữa các bên. Tuy nhiên, nội dung cần được trình bày đầy đủ, rõ ràng để có thể sử dụng làm tài liệu chứng minh quá trình yêu cầu thực hiện nghĩa vụ khi phát sinh tranh chấp.
1. Thông báo yêu cầu trả nợ là gì?
Thông báo yêu cầu trả nợ có thể hiểu là văn bản do bên có quyền yêu cầu thanh toán gửi cho bên đang có nghĩa vụ trả tiền nhằm:
– Xác định khoản nợ còn phải thanh toán
– Yêu cầu thực hiện nghĩa vụ trả nợ
– Ấn định hoặc nhắc lại thời hạn thanh toán
– Thông báo về tiền lãi, lãi chậm trả nếu có
– Ghi nhận việc bên có quyền đã yêu cầu thực hiện nghĩa vụ trước khi áp dụng biện pháp pháp lý tiếp theo
Thông báo có thể được sử dụng đối với khoản nợ phát sinh từ hợp đồng vay, mua bán hàng hóa, cung cấp dịch vụ, đối chiếu công nợ hoặc các quan hệ nghĩa vụ khác.
2. Căn cứ nào để yêu cầu bên vay trả nợ?
Theo Điều 466 Bộ luật Dân sự 2015, bên vay tài sản là tiền có nghĩa vụ trả đủ tiền khi đến hạn, trừ trường hợp các bên có thỏa thuận khác.
Do đó, nếu hợp đồng hoặc giấy vay đã xác định rõ ngày trả nợ nhưng đến hạn bên vay không thực hiện, bên cho vay có quyền yêu cầu thanh toán.
Trường hợp chậm thực hiện nghĩa vụ trả tiền, Điều 357 Bộ luật Dân sự 2015 còn quy định bên có nghĩa vụ phải trả lãi đối với số tiền chậm trả tương ứng với thời gian chậm trả, mức lãi được xác định theo thỏa thuận hoặc quy định của Bộ luật Dân sự.
3. Khoản vay không ghi thời hạn thì có gửi Thông báo yêu cầu trả nợ được không?
Điều 469 Bộ luật Dân sự 2015 quy định đối với hợp đồng vay không kỳ hạn, bên cho vay có quyền yêu cầu trả lại tài sản nhưng phải báo trước cho bên vay một thời gian hợp lý, trừ trường hợp có thỏa thuận khác. Quy định này áp dụng đối với cả khoản vay không kỳ hạn không có lãi và có lãi.
Do đó, với khoản vay không xác định ngày trả nợ, việc lập và gửi Thông báo yêu cầu trả nợ đặc biệt quan trọng.
Văn bản sẽ giúp xác định:
– Bên cho vay đã chính thức yêu cầu hoàn trả
– Thời điểm bên vay nhận được yêu cầu
– Khoảng thời gian được dành cho bên vay thực hiện nghĩa vụ
– Thời điểm có thể xem xét việc bên vay vi phạm nghĩa vụ
Thực tế xét xử đã có những vụ án trong đó Tòa án căn cứ việc bên cho vay đã gửi thông báo và dành cho bên vay một khoảng thời gian trước khi yêu cầu Tòa án giải quyết.
4. “Thời gian hợp lý” để yêu cầu trả nợ là bao lâu?
Bộ luật Dân sự sử dụng cụm từ “một thời gian hợp lý” nhưng không ấn định chung là 05 ngày, 10 ngày, 15 ngày hay 30 ngày.
Do đó, khoảng thời gian được xem là hợp lý cần căn cứ vào:
– Giá trị khoản nợ
– Tính chất giao dịch
– Khả năng chuẩn bị thanh toán
– Quá trình thực hiện nghĩa vụ trước đó
– Thỏa thuận và tập quán giao dịch giữa các bên
– Những tình tiết cụ thể của vụ việc
Trong thực tiễn xét xử đã có trường hợp bên cho vay thông báo yêu cầu bên vay trả khoản vay không kỳ hạn trong vòng 10 ngày và Tòa án xem xét thông báo này khi giải quyết nghĩa vụ trả nợ. Tuy nhiên, đây là tình tiết của vụ án cụ thể, không phải quy định chung rằng mọi thông báo đều phải cho thời hạn 10 ngày.
5. Thông báo yêu cầu trả nợ cần có những nội dung gì?
Để văn bản rõ ràng và có giá trị sử dụng khi xảy ra tranh chấp, nên có ít nhất:
– Thông tin người yêu cầu trả nợ
– Thông tin người có nghĩa vụ
– Căn cứ phát sinh khoản nợ
– Số tiền gốc còn nợ
– Tiền lãi và lãi chậm trả nếu có
– Tổng số tiền yêu cầu thanh toán
– Thời hạn trả nợ
– Phương thức thanh toán
– Thông tin tài khoản nhận tiền
– Yêu cầu thực hiện nghĩa vụ
– Biện pháp dự kiến áp dụng nếu tiếp tục không thanh toán
– Ngày lập và chữ ký của người thông báo
Nếu khoản nợ có nhiều lần giao tiền hoặc nhiều hóa đơn, nên lập bảng chi tiết kèm theo để tránh tranh cãi về số tiền.
6. Hướng dẫn cách viết Thông báo yêu cầu trả nợ
Ở phần “Kính gửi”, cần ghi chính xác họ tên cá nhân hoặc tên doanh nghiệp đang có nghĩa vụ.
Phần căn cứ khoản nợ nên ghi rõ:
– Số và ngày hợp đồng
– Ngày lập giấy vay tiền
– Biên bản xác nhận công nợ
– Hóa đơn hoặc chứng từ
– Các thỏa thuận bổ sung nếu có
Phần số tiền yêu cầu thanh toán cần tách rõ:
Nợ gốc + tiền lãi + lãi chậm trả + các khoản khác có căn cứ.
Không nên tự đưa vào thông báo các khoản phạt, lãi hoặc chi phí mà giữa các bên không có thỏa thuận hoặc pháp luật không cho phép.
Đối với thời hạn thanh toán, nên ghi một ngày cụ thể thay vì sử dụng những cách diễn đạt không xác định như “thanh toán sớm nhất”, “trong thời gian tới”.
7. Có được yêu cầu trả tiền lãi khi bên vay chậm trả không?
Điều 357 Bộ luật Dân sự 2015 quy định khi chậm thực hiện nghĩa vụ trả tiền, bên có nghĩa vụ phải trả lãi đối với số tiền chậm trả tương ứng với thời gian chậm trả.
Riêng hợp đồng vay, Điều 466 Bộ luật Dân sự 2015 còn quy định cụ thể trách nhiệm đối với khoản vay có lãi và không có lãi.
Vì vậy, khi ghi tiền lãi trong Thông báo yêu cầu trả nợ cần xác định rõ:
– Khoản vay có lãi hay không
– Lãi suất đã thỏa thuận
– Thời gian tính lãi
– Khoản nợ nào đã quá hạn
– Căn cứ tính lãi chậm trả
Không nên chỉ ghi một con số tổng mà không thể hiện cách tính nếu khoản lãi có giá trị lớn.
8. Gửi Thông báo yêu cầu trả nợ nhưng bên vay vẫn không trả thì làm gì?
Nếu hết thời hạn đã thông báo mà bên có nghĩa vụ vẫn không thanh toán, bên có quyền có thể tiếp tục:
– Thương lượng phương án trả nợ
– Lập biên bản xác nhận hoặc đối chiếu công nợ
– Yêu cầu người vay cam kết lịch thanh toán
– Khởi kiện tại Tòa án có thẩm quyền nếu có tranh chấp
– Thực hiện các biện pháp pháp lý khác phù hợp với bản chất vụ việc
Đối với tranh chấp hợp đồng, Điều 429 Bộ luật Dân sự 2015 quy định thời hiệu khởi kiện là 03 năm kể từ ngày người có quyền biết hoặc phải biết quyền, lợi ích hợp pháp của mình bị xâm phạm.
Ngoài ra, nếu bên có nghĩa vụ thừa nhận một phần hoặc toàn bộ nghĩa vụ, thực hiện một phần nghĩa vụ hoặc các bên tự hòa giải với nhau, thời hiệu khởi kiện có thể bắt đầu lại theo Điều 157 BLDS.
9. Những lưu ý khi lập Thông báo yêu cầu trả nợ
Khi lập và gửi thông báo, nên lưu ý:
– Không ghi số tiền cao hơn khoản nợ thực tế nếu không có căn cứ
– Tính lãi đúng thỏa thuận và giới hạn pháp luật
– Xác định rõ thời điểm đến hạn
– Với khoản vay không kỳ hạn, cần dành thời gian hợp lý để người vay thanh toán
– Lưu giữ hợp đồng, giấy vay, chuyển khoản và tài liệu giao nhận
– Lưu bằng chứng việc gửi và nhận thông báo
– Không sử dụng lời lẽ đe dọa, xúc phạm hoặc các biện pháp đòi nợ trái pháp luật
– Chủ động thực hiện biện pháp pháp lý trước khi vấn đề thời hiệu trở nên phức tạp
Kết luận
Thông báo yêu cầu trả nợ là văn bản hữu ích để xác định rõ khoản nợ, thời hạn thanh toán và ghi nhận việc bên có quyền đã yêu cầu thực hiện nghĩa vụ. Mặc dù pháp luật không quy định mẫu bắt buộc, người lập thông báo cần trình bày đầy đủ căn cứ phát sinh khoản nợ, số tiền phải trả, thời hạn và phương thức thanh toán, đồng thời lưu giữ chứng cứ về việc gửi thông báo để bảo vệ quyền lợi khi phát sinh tranh chấp.